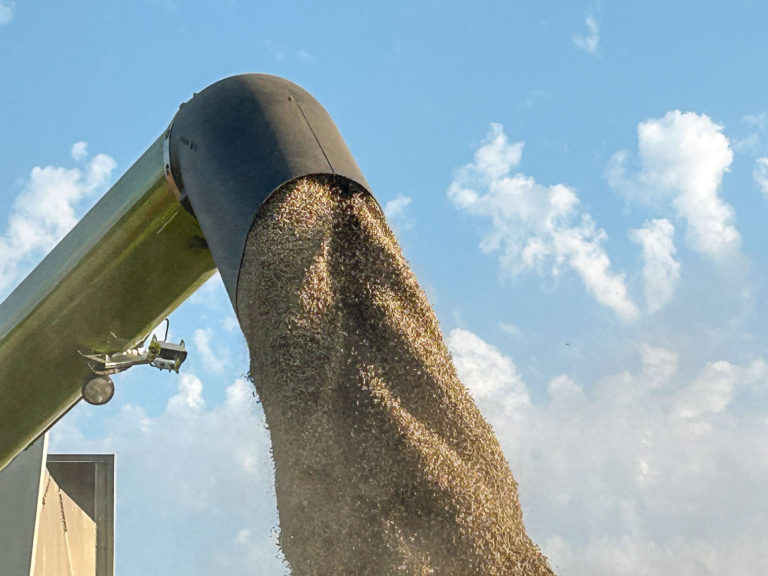
Bei guten Bedingen konnte die Getreide- und Rapsernte in dieser Woche bis auf Restflächen abgeschlossen werden. Die Bilanz der Rapsernte fällt überwiegend positiv aus. Trotz der Probleme durch Trockenheit im Frühjahr wurden auf guten Standorten überdurchschnittliche Erträge mit guten Ölgehalten geerntet. Auf leichteren Standorten hat die Wasserknappheit jedoch Ertrag gekostet. Bundesweit wird eine Rapsernte von 3,9 Mio. t erwartet, rund 7 % mehr als im Vorjahr.
Weniger Anlass zur Freude gibt allerdings die aktuelle Erlössituation sowohl für Raps als auch für Getreide. Gerade beim Raps hatte man sich vorab Hoffnungen auf eine Preiserholung gemacht, da die Ertragsschätzungen für Raps und Sonnenblumen in der Ukraine zuletzt reduziert worden sind. Australien, der andere große Rapslieferant der EU, machte sich zudem Hoffnungen auf Lieferungen Richtung China. In der vorigen Woche gerieten jedoch die Rapskurse an der Matif unter Druck und gaben bis auf 466 €/t nach. Auch die Erzeugerpreise verringerten sich bis auf 430 €/t. Grund ist der verschärfte Handelsstreit zwischen China und Kanada mit Zöllen von über 70 % auf kanadischen Raps. Der Rückgang der kanadischen Canolapreise brachte auch die Rapskurse an der Matif unter Druck.
Hohe Sojakurse helfen nicht
Die hierzulande schwachen Rapskurse scheinen auch nicht von den erhöhten US-Sojakursen zu profitieren. In der vorigen Woche gab es Meldungen über eine Einigung zwischen der USA und China im Zollkonflikt. Danach sollte sich China verpflichten, große Mengen an US-Soja zu importieren. Die Sojakurse in Chicago stiegen aufgrund dieser Meldung von 9,60 US-$/bu auf über 10 US-$/ bu. Auch wenn anschließend die angedrohten US-Strafzölle wieder um drei Monate verschoben wurden, konnten sich die US-Sojakurse zum Ende der Vorwoche noch behaupten. China hat seine Sojaimporte in diesem Jahr auf ein neues Rekordhoch gesteigert. Die größten Mengen kommen aktuell aus Brasilien, während die Importe aus den USA unter dem Zollkonflikt leiden. Gebremst wird die stabile Entwicklung der US-Sojakurse auch durch die guten Wachstumsbedingungen im Mittleren Westen der USA und in Kanada. Die malaysischen Palmöl-Preise gerieten zuletzt aufgrund der steigenden Produktion und großer Lagerbestände ebenfalls unter Druck. Dazu kommt eine aktuell schwache Nachfrage nach Pflanzenöl auf dem Weltmarkt.
Rohölmarkt und Dollarkurs
Wichtig für die Rapsnachfrage bleibt vor allem die Verwertung von Raps als Biodiesel. Hier hat der Rohölpreis einen großen Einfluss. Ende Juli ist die Ölnotierung in New York auf über 70 US-$/bbl gestiegen, da US-Sanktionen gegen Ölexporte aus Russland angedroht wurden. Zum Wochenbeginn fielen die Kurse jedoch wieder bis auf 62 US-$/bbl, da das globale Rohölangebot sehr umfangreich bleibt. Auch der zuletzt recht hohe Eurokurs sorgt für Druck auf den Rapsmarkt. Trotz der großen EU-Rapsernte von zirka 18,5 Mio. t (plus 1,9 Mio. t zum Vorjahr) bleibt Europa von Importen abhängig. Die geschätzte Verarbeitungsmenge von knapp 25 Mio. t kann aus eigener Erzeugung nicht gedeckt werden. Gerade dieser hohe Bedarf könnte jedoch die hiesigen Rapskurse wieder stabilisieren. Sowohl die Ukraine als auch Australien und Kanada rechnen mit reduzierten Rapsernten. Damit muss sich zeigen, wie die hiesigen Biodieselproduzenten die notwendigen Mengen beschaffen wollen.